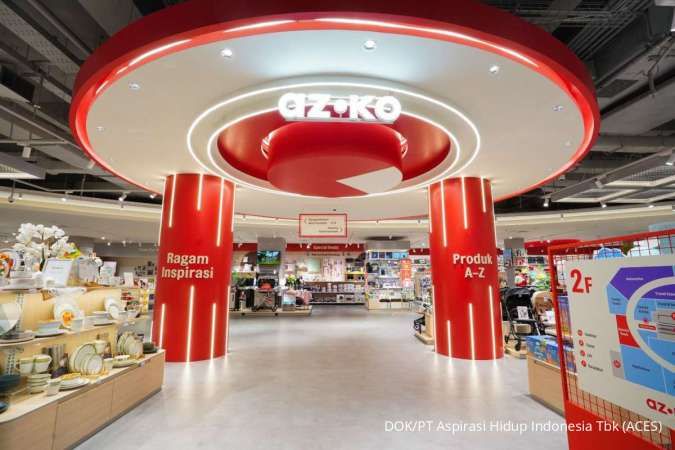
Jakarta. Saham perusahaan ritel di Indonesia berpotensi mengalami peningkatan kinerja pada awal tahun 2026, terutama karena momentum konsumsi masyarakat selama bulan Ramadan dan Lebaran. Periode musim liburan ini secara historis menjadi faktor utama yang meningkatkan penjualan ritel, sehingga berdampak positif pada kinerja emiten sektor tersebut.
Beberapa perusahaan ritel yang dipengaruhi oleh momen ini antara lain PT Aspirasi Hidup Indonesia Tbk (ACES), PT Mitra Adiperkasa Tbk (MAPI), PT Map Aktif Adiperkasa Tbk (MAPA), dan PT Midi Utama Indonesia Tbk (MIDI). Kepala Riset Korea Investment & Sekuritas Indonesia (KISI), Muhammad Wafi, menyatakan bahwa momentum Ramadan dan Lebaran memiliki kontribusi signifikan terhadap pendapatan tahunan emiten ritel.
Selain itu, kenaikan rata-rata upah minimum regional (UMR) nasional pada 2026 juga berpotensi meningkatkan daya beli masyarakat, sehingga menopang penjualan ritel. “Momentum ini menyumbang 30%-40% pendapatan tahunan emiten ritel,” jelas Wafi.
Terkhusus untuk MAPI dan MAPA, kinerja mereka akan terdorong oleh konsumsi gaya hidup menengah-atas, sedangkan ACES akan mendapat dorongan dari kebutuhan perabotan rumah tangga, dan MIDI dari kenaikan traffic produk fast moving consumer goods (FMCG).
Wafi menambahkan bahwa puncak penjualan emiten ritel biasanya terjadi pada semester pertama, sehingga dapat menjadi penopang arus kas bagi emiten untuk melakukan ekspansi gerai hingga akhir tahun.
Christy Halim, Analis BRI Danareksa Sekuritas, memperkirakan bahwa emiten ritel masih akan mencatatkan pertumbuhan pendapatan meskipun pemulihan penjualan melalui Same Store Sales Growth (SSSG) relatif terbatas. Ia menjelaskan bahwa SSSG MIDI membaik menjadi -0,39% pada kuartal IV 2025, sehingga membawa SSSG sepanjang 2025 menjadi positif 1,48%.
Sebaliknya, ACES dinilai belum menunjukkan pemulihan SSSG yang signifikan. Pada Desember 2025, SSSG ACES tercatat -8,3%, meskipun ada dorongan musiman dari periode akhir tahun.
Secara agregat, Christy memproyeksi sektor ritel akan membukukan pertumbuhan pendapatan sebesar 6,5% secara tahunan dan 8,6% secara kuartalan (qoq) pada kuartal IV 2025. Di antara emiten ritel tersebut, MAPA diproyeksikan mencatat pertumbuhan pendapatan tertinggi sebesar 22,6% yoy sepanjang tahun 2025.
“Ini didukung faktor musiman akhir tahun, terutama dari merek alas kaki utama seperti New Balance, Hoka, Skechers, dan Foot Locker,” tambahnya. Selanjutnya disusul oleh MIDI yang diperkirakan tumbuh 7,3% yoy, MAPI sekitar 7% yoy, dan ACES sebesar 3,1% yoy.
Pertumbuhan pendapatan ACES yang diproyeksikan paling minim disebabkan oleh indikasi penjualan dan SSSG yang lemah pada Desember 2025. Selain itu, meningkatnya belanja iklan dan promosi sepanjang tahun untuk rebranding AZKO juga turut memengaruhi kinerja perusahaan.
Lebih dalam, Wafi mengingatkan investor tetap perlu mencermati sejumlah sentimen yang berpotensi memengaruhi kinerja sektor ritel sepanjang tahun ini. Dari sisi positif, ia melihat potensi pemangkasan suku bunga Bank Indonesia (BI) dapat meningkatkan konsumsi domestik. Selain itu, strategi ekspansi gerai ke luar Pulau Jawa juga menjadi katalis pertumbuhan bagi emiten ritel.
Namun, ada pula sejumlah risiko yang perlu diperhatikan. Wafi menilai volatilitas nilai tukar rupiah serta potensi gangguan rantai pasok logistik global dapat menekan margin kotor emiten ritel yang memiliki eksposur tinggi terhadap produk impor. “Volatilitas rupiah dan gangguan rantai pasok global berisiko menekan margin kotor MAPI, MAPA, dan ACES karena ketiganya memiliki eksposur produk impor yang cukup besar,” jelasnya.
Dengan berbagai faktor tersebut, Wafi masih melihat peluang pada sejumlah emiten ritel. Ia merekomendasikan buy ACES dengan target harga Rp 550 per saham, buy MAPI dengan target Rp 1.300 per saham, dan juga buy MIDI dengan target Rp 350 per saham. Sementara Christy menjagokan MIDI dan MAPA untuk buy dengan target harga masing-masing Rp 550 dan Rp 800 per saham.