Fatwa Pajak Berkeadilan dari Komisi A MUI XI
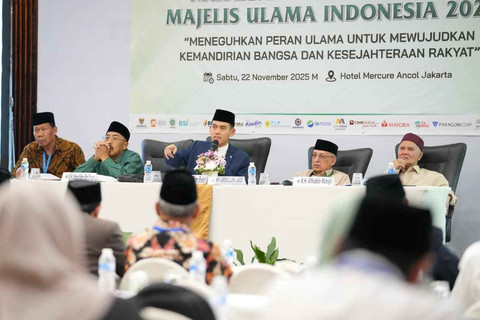
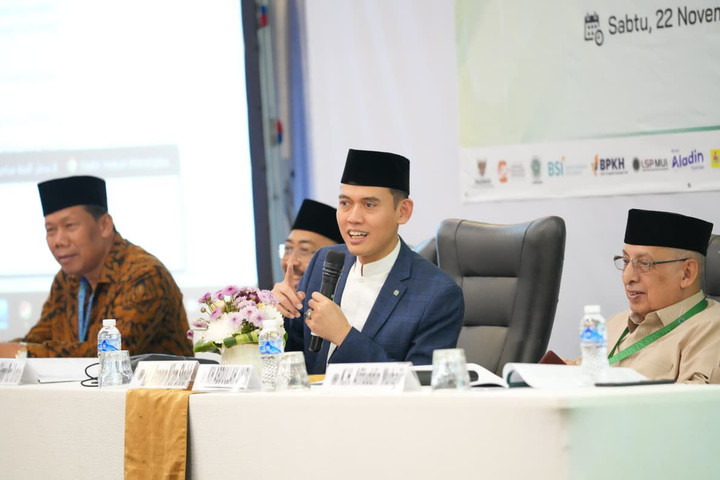
Komisi A (Fatwa) Musyawarah Nasional (Munas) XI Majelis Ulama Indonesia (MUI) telah menetapkan lima fatwa yang mencakup berbagai isu penting. Salah satu dari fatwa tersebut adalah tentang Pajak Berkeadilan, yang menjadi fokus utama dalam diskusi para ulama dan tokoh masyarakat.
Menurut Ketua Komisi Fatwa SC Munas XI MUI, Prof KH Asrorun Ni’am Sholeh, fatwa ini bertujuan untuk memberikan jawaban hukum Islam terhadap masalah sosial yang muncul akibat kenaikan pajak yang dinilai tidak adil. Ia menyatakan bahwa bumi dan bangunan yang dihuni oleh masyarakat tidak layak dikenakan pajak secara berulang, karena hal ini justru meresahkan rakyat.
“Fatwa ini diharapkan menjadi solusi untuk perbaikan regulasi,” ujarnya dalam keterangan tertulis. Menurutnya, pajak seharusnya hanya dikenakan kepada harta yang potensial untuk diproduktifkan atau merupakan kebutuhan sekunder dan tersier. Sementara itu, barang-barang seperti sembako, rumah, dan bumi yang digunakan sebagai tempat tinggal tidak boleh dikenakan pajak, karena hal tersebut tidak mencerminkan keadilan.
Lebih lanjut, ia menjelaskan bahwa pajak harus dikenakan hanya kepada warga negara yang memiliki kemampuan finansial. Dalam analogi dengan zakat, kemampuan finansial minimal setara dengan nishab zakat mal yaitu 85 gram emas. Hal ini bisa menjadi batas PTKP (Penghasilan Tidak Kena Pajak).
Redaksi Fatwa Pajak Berkeadilan
Berikut redaksi lengkap dari fatwa Pajak Berkeadilan:
Ketentuan Hukum:
- Negara wajib dan bertanggung jawab mengelola dan memanfaatkan seluruh kekayaan negara untuk sebesar-besarnya kemakmuran rakyat.
- Jika kekayaan negara tidak cukup untuk membiayai kebutuhan negara agar dapat mewujudkan kesejahteraan rakyat, maka negara boleh memungut pajak dari rakyat dengan ketentuan berikut:
a. Pajak penghasilan hanya dikenakan kepada warga negara yang memiliki kemampuan secara finansial yang secara syariat minimal setara dengan nishab zakat mal yaitu 85 gram emas.
b. Objek pajak dikenakan hanya kepada harta yang potensial untuk diproduktifkan dan/atau merupakan kebutuhan sekunder dan tersier (hajiyat dan tahsiniyat).
c. Pajak digunakan untuk kepentingan masyarakat yang membutuhkan dan kepentingan publik secara luas.
d. Penetapan pajak harus berdasarkan prinsip keadilan.
e. Pengelolaan pajak harus amanah dan transparan serta berorientasi pada kemaslahatan umum (‘ammah). - Pajak yang dibayarkan oleh wajib pajak, secara syar’i merupakan milik rakyat yang pengelolaannya diamanahkan kepada pemerintah (ulil amri).
- Barang yang menjadi kebutuhan primer masyarakat (dharuriyat) tidak boleh dibebani pajak secara berulang (double tax).
- Barang konsumtif yang merupakan kebutuhan primer, khususnya sembako (sembilan bahan pokok), tidak boleh dibebani pajak.
- Bumi dan bangunan yang dihuni (non komersial) tidak boleh dikenakan pajak berulang.
- Warga negara wajib menaati aturan pajak yang ditetapkan berdasarkan ketentuan sebagaimana dimaksud pada angka 2 dan 3.
- Pemungutan pajak yang tidak sesuai dengan ketentuan sebagaimana dimaksud pada angka 2 dan 3 hukumnya haram.
- Zakat yang sudah dibayarkan oleh umat Islam menjadi pengurang kewajiban pajak sebagaimana diatur dalam ketentuan angka 2 dan 3, (zakat sebagai pengurang pajak).
Rekomendasi Fatwa Pajak Berkeadilan
Beberapa rekomendasi disampaikan dalam fatwa ini, antara lain:
- Pembebanan pajak seharusnya disesuaikan dengan kemampuan wajib pajak (ability pay). Oleh karena itu, perlu adanya peninjauan kembali terhadap beban perpajakan terutama pajak progresif yang nilainya dirasakan terlalu besar.
- Pemerintah harus mengoptimalkan pengelolaan sumber-sumber kekayaan negara dan menindak para mafia pajak dalam rangka untuk sebesar-besar untuk kesejahteraan masyarakat.
- Pemerintah dan DPR berkewajiban mengevaluasi berbagai ketentuan perundang-undangan terkait perpajakan yang tidak berkeadilan dan menjadikan fatwa ini sebagai pedoman.
- Kemendagri dan pemerintah daerah mengevaluasi aturan mengenai pajak bumi dan bangunan, pajak pertambahan nilai (PPn), pajak penghasilan (PPh), Pajak Bumi dan Bangunan (PBB), Pajak Kendaraan Bermotor (PKB), pajak waris yang seringkali dinaikkan hanya untuk menaikkan pendapatan daerah tanpa mempertimbangkan rasa keadilan masyarakat.
- Pemerintah wajib mengelola pajak dengan amanah dan menjadikan fatwa ini sebagai pedoman.
- Masyarakat perlu mentaati pembayaran pajak yang diwajibkan oleh pemerintah jika digunakan untuk kepentingan kemaslahatan umum (maslahah ‘ammah).
Di samping fatwa tentang Pajak Berkeadilan, Munas MUI XI juga menetapkan empat fatwa lainnya, yaitu:
- Fatwa tentang Kedudukan Rekening Dormant dan Perlakuan Terhadapnya
- Fatwa tentang Pedoman Pengelolaan Sampah di Sungai, Danau, dan Laut, untuk Kemaslahatan
- Fatwa tentang Status Saldo Kartu Uang Elektronik yang Hilang atau Rusak
- Fatwa tentang Kedudukan Manfaat Produk Asuransi Kematian pada Asuransi Jiwa Syariah.